中国市场内卷带来绝对优势,中国汽车出口或将突破千万,创造历史
李斌在演讲里说,这是他从业以来碰到的最大一次降幅,今年国内的零售市场"非常非常的难"。乘联会最新数据显示,市场下滑近20%。燃油车那边更是修罗场。
前段时间有条新闻挺魔幻:一辆路虎极光因为售价太低,直接把税务系统的预警都触发了。15年前这台车卖60多万,加价20万才能提;如今只卖16万。
淘汰赛残酷到这个地步,中国车企必须往外走,去找一个能承接内卷的海外战场。
问题是,这个战场怎么打?
出海不是复制内卷
很多人看到比亚迪在澳洲受欢迎,第一反应是"我们工业强大,去哪都能碾压",其实不是。
比亚迪在海外吃过太多亏,早就想明白了一件事——大国叙事只能在国内讲。
这次在澳洲,比亚迪走的是"激励相容"那套路子。不预设当地经销商是坏人也不假设是好人,把利益直接绑到一条船上。经销商、保险公司、金融机构、维修体系,全部纳到一个共同分蛋糕的机制里。谁把市场做大,谁一起吃肉。这样一来,当地媒体愿意吹,政府也乐意支持。
过去中国品牌出海最容易掉的坑,就是那种"非我族类必有异心"的心态。渠道要控、价格要压、一切要抓在自己手里,最后卷死对方为止——把国内那套内卷叙事整个搬到国外去。结果就是当地劳工协会不满,消费者也抵触,做一单亏一单。
为什么澳洲是最公平的擂台
放眼整个发达国家,澳洲可以说是对中国汽车最友好的市场。原因简单粗暴:它没有本土汽车工业要保护。
2017年霍顿的阿德莱德工厂关闭之后,澳洲的车全部靠进口,市场直接变成一个纯净的竞技场。日本在这个擂台上霸榜了整整28年,直到今年迎来大反转。
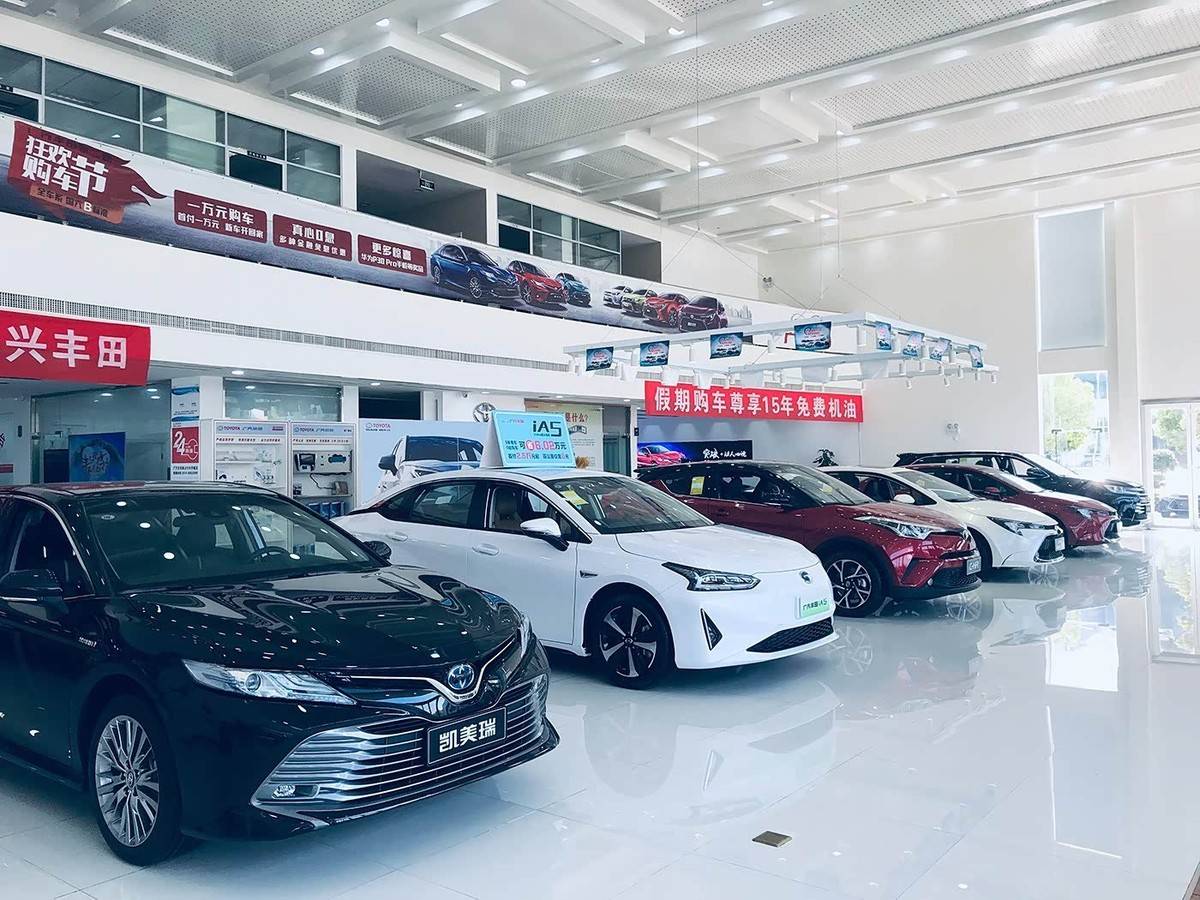
2026年6月的数据一出来,中国车市占率瞬间飙到35.5%,日本被压到20.7%,退居次席。更狠的是单个品牌:丰田暴跌30%,马自达跌27%,日产和本田几乎可以忽略不计——完全是跳崖式崩溃,日本人连喘息的机会都没有。
这个节点,正好和国内销量大幅下滑、车企集体转攻海外重合。
事实上,早在2024年,日产大洋洲执行董事Andrew Humberstone就闻到了寒气,他判断五年内澳洲会涌入100个汽车品牌,其中大量是中国新势力;
即便这些新品牌最终没活下来,也会把二手车残值体系拖崩,日系车会一件接一件地被打疼。
而澳洲2025年推出的NVES新车能效标准,几乎像是给中国车量身定做的:插混、增程、纯电,中国全都有货,欧美日一时半会补不齐。所以澳洲顺理成章成了中国汽车输出内卷的第一站。
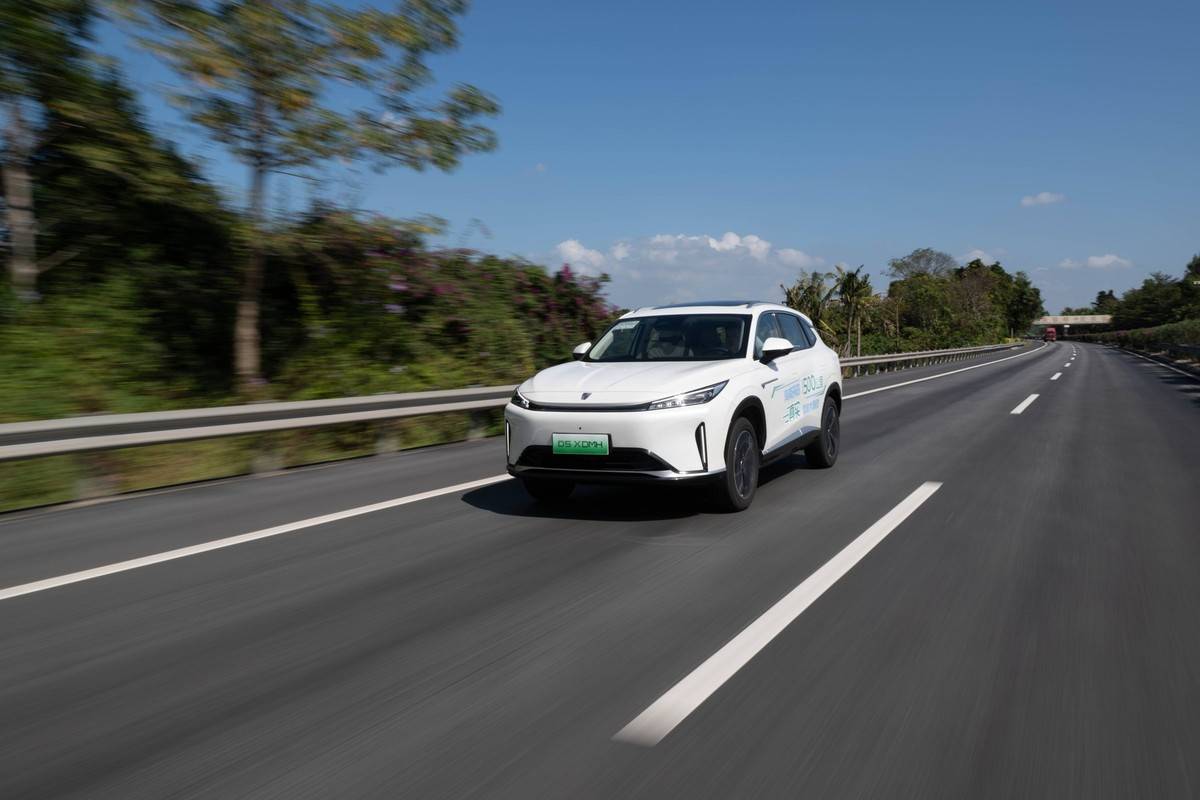
要理解这波出海为什么能打,得看看国内这些年是怎么把车企拧成毛巾的。
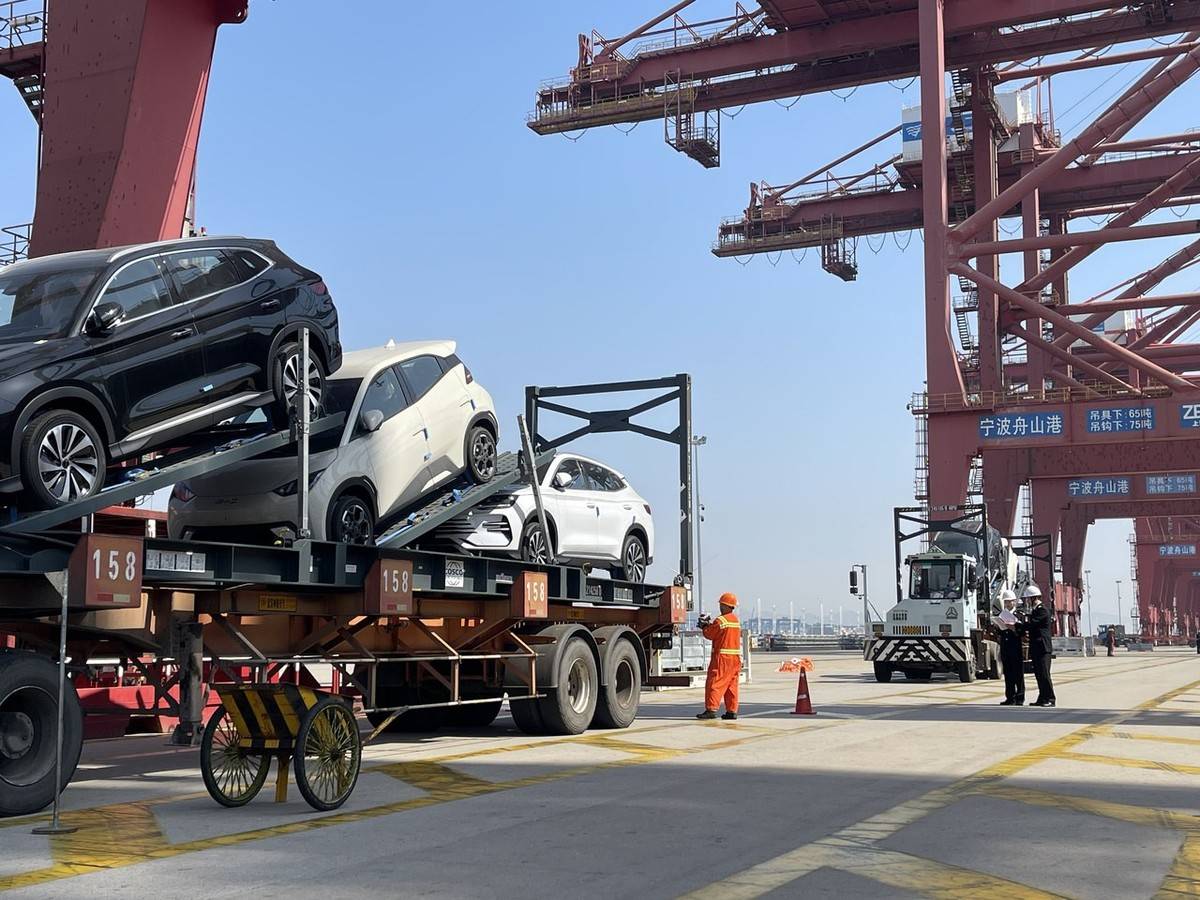
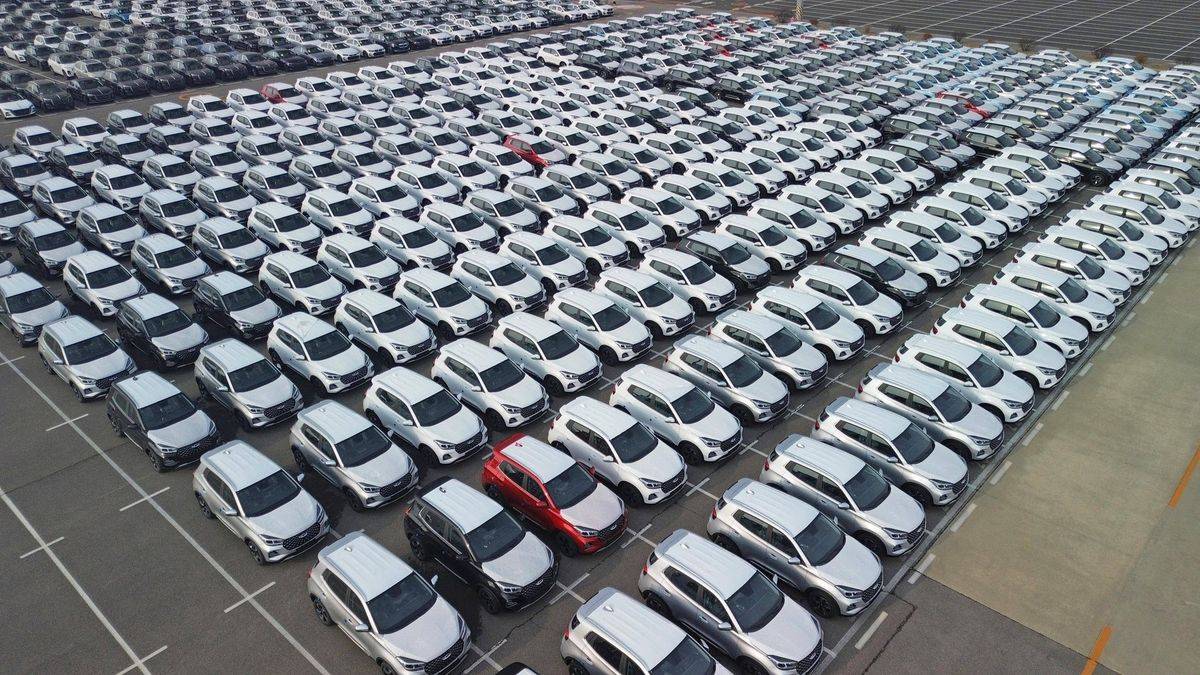
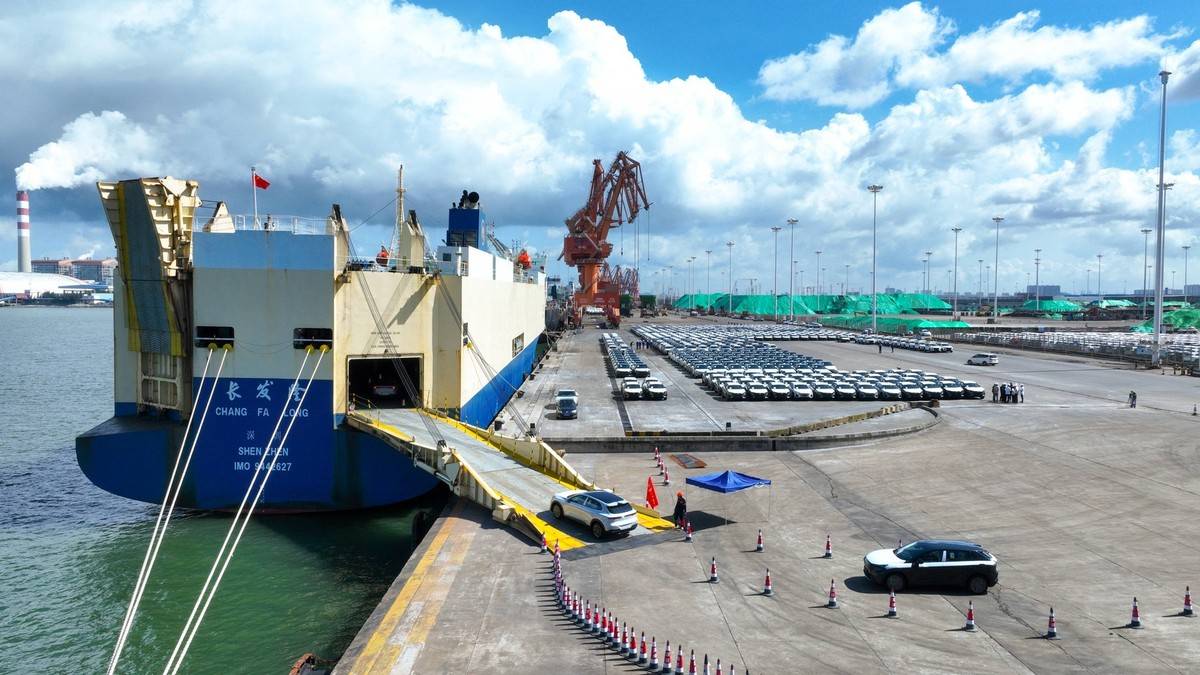
根据环球时报的数据,2026年7月中国汽车出口达到104万辆,已经连续两个月破百万。前七个月累计出口超过610万辆——而2025年同期这个数字才370万左右。
人类历史上汽车出口的最高纪录是日本在1985年创造的670万辆,中国今年预计能突破1000万辆,成为史上第一个年出口破千万的国家。
以前总有人说中国车只能窝里横,出去就露怯,现在数据直接把这些话怼回去。
背后的逻辑很清楚:国内市场卷得太狠,把产品、技术和成本全都逼出来了。
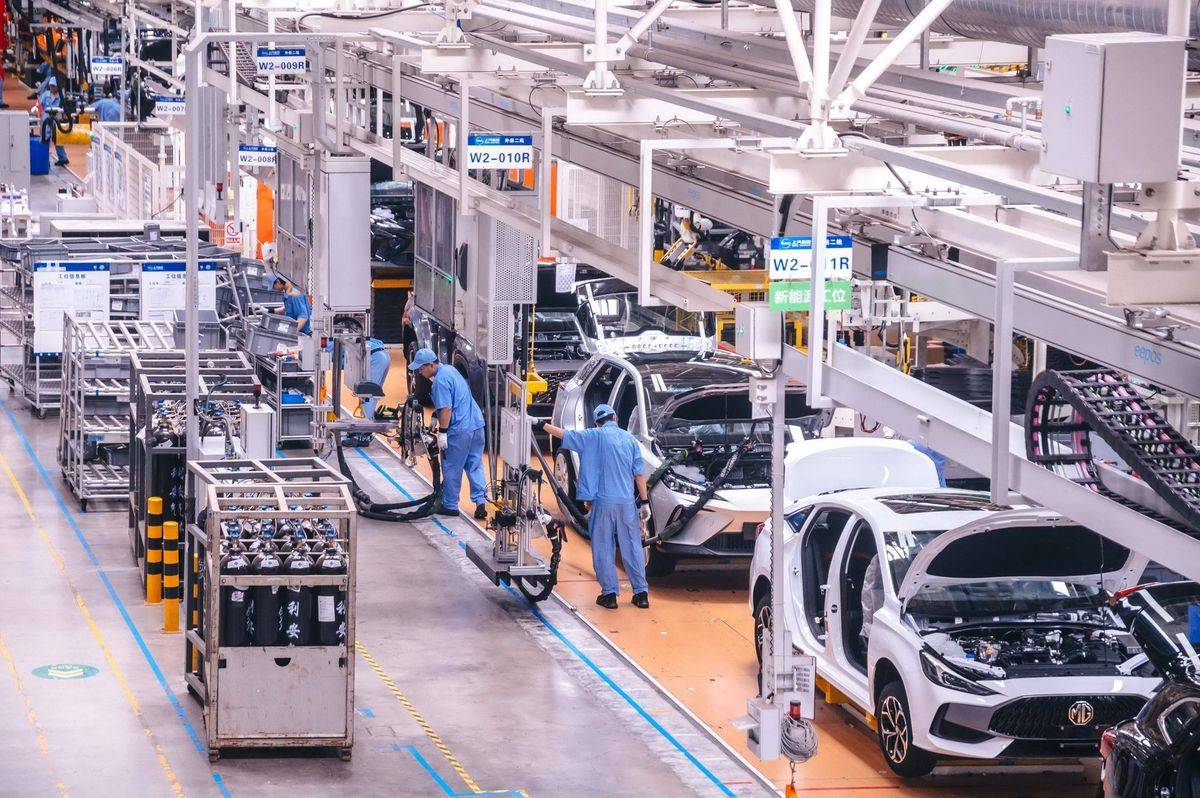
这几年新能源行业已经经历了差不多四轮大淘汰——2016年清理骗补,2019年补贴退坡砍掉一批技术不行的,2022年购车补贴完全退出,威马、爱驰、天际、云度这些名字就是那波倒下的。
现在进入第四轮,比的是成本控制、自研技术、供应链和售后全体系。最疯狂的时候,国内登记在册的新能源整车品牌超过500个,动力电池企业接近500家;
到2026年,还能稳定交付、养得起研发的整车企业只剩十多家。艾睿铂在2026年全球汽车展望报告里预测,到2030年,国内30家新能源整车企业里只有7家能做到不亏钱,淘汰率超过77%。
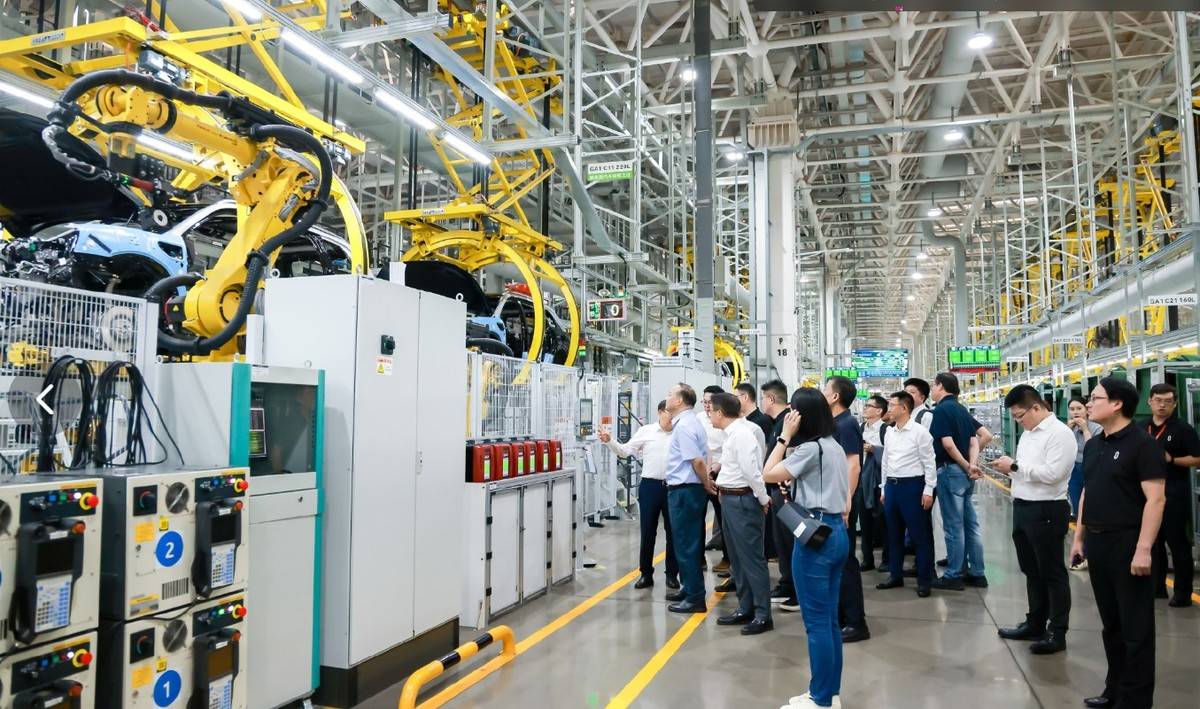
活下来的压力,直接翻译成产品迭代速度。传统跨国车企一款车5到7年换代,大众MEB系列从立项到量产要38到42个月,奔驰MMA也要36到40个月。
而中国新能源把研发周期压到18到24个月,多数品牌一年一次大改,配置半年就刷新。2026年上半年国内一共推出650款新车,平均每天上将近4款,一个月的新车投放量顶美国全年。
技术这块也是硬碾。中国电驱效率能做到98%,欧洲还不到90%,效率越高就越省电、发热越低——欧洲现在电控电驱反过来要从中国进口。
国内10万块级的入门电动车,双大屏、语音、基础辅助驾驶、快充全是标配;欧洲卖到2.5万欧元、约合19万人民币的入门电动车,多数只有基础车机,续航就300公里,倒车影像还要加钱选装。
成本更是恐怖,行业测算,同级别纯电车,中国头部车企制造成本比欧洲低30%到40%,比日本低25%左右。
比亚迪甚至把核心零部件自己造的比例干到75%到90%,电池、电机、电控、车规芯片、模具、温控系统全自己来,只有玻璃和轮胎才外购。
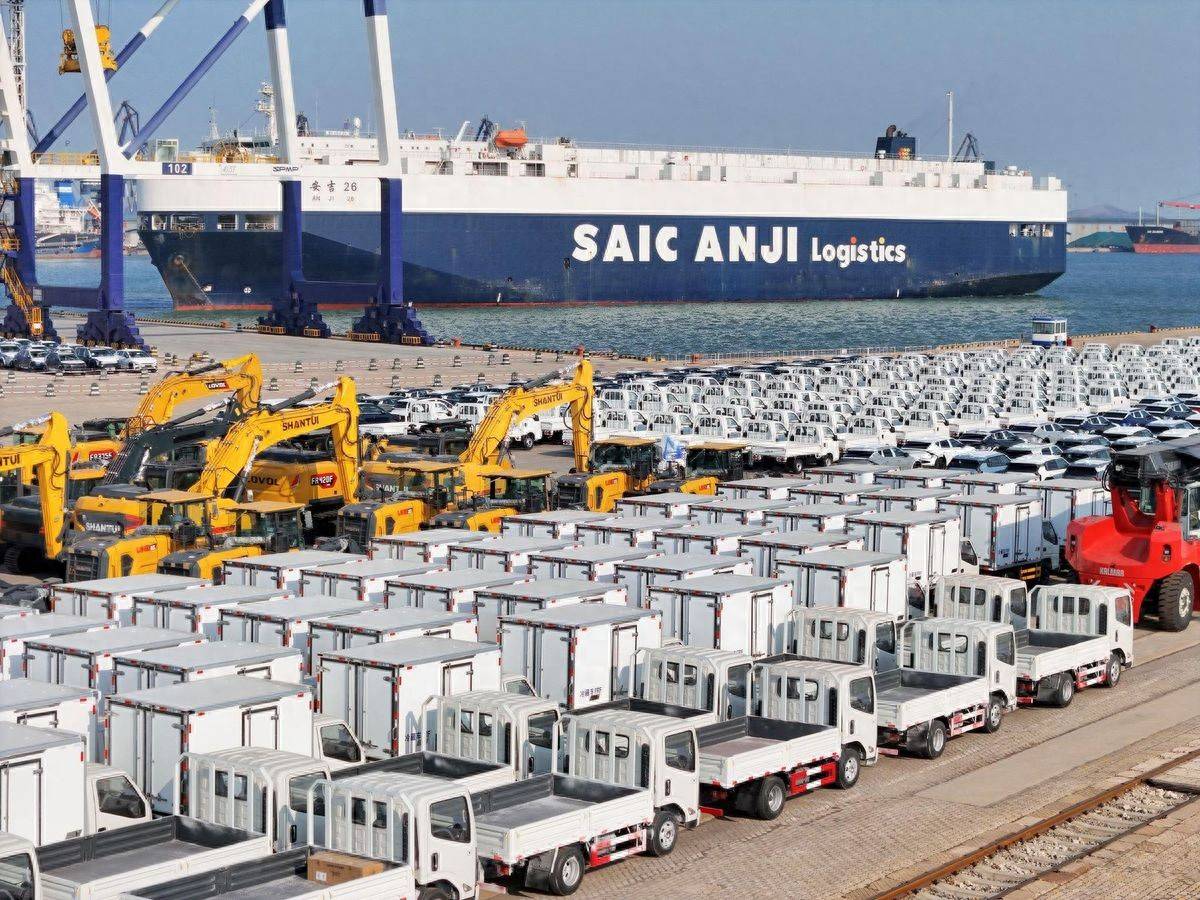
有的头部车企连滚装船都自己买,把物流环节的话语权也攥在手里。
这一整套东西打包出海,加上关税、海运、当地合规的成本,中国车在海外还是能做到配置更高、价格更低。这也是2026年各国搞了一堆贸易壁垒,中国汽车出口反而猛涨的核心原因。
但把镜头切到欧洲,故事就没那么顺了。
蔚来在德国的处境,是个特别典型的反面教材。2026年6月,蔚来在德国只卖出了3辆新车,上半年累计15辆,但NIO House却在德国开了4家。同期比亚迪在德国单月卖了6259辆,比蔚来晚进德国的小鹏也做到了月销922辆,甚至法拉利都能月销195辆。
翻欧洲汽车制造商协会的最新销量榜,根本找不到蔚来——销量太低,没被纳入统计。
问题出在哪?蔚来没有现成渠道,只能自己建换电站、自己搭销售网络。换电这条路本来在国内跑得挺顺,但到了欧洲就撞墙。
李斌自己都感叹,没想到欧洲人办事这么慢——在德国建一个换电站要10个月甚至一年。
欧洲能源转型的阿喀琉斯之踵,就是基建和审批的效率。
2026年7月4日在普罗旺斯举办的艾克斯经济论坛上,道达尔CEO基于近期的中国考察发出了强烈的合作信号,感叹"中国几乎每个月都能建成一座核反应堆"。对比之下,欧洲的基建速度就别抱幻想了。
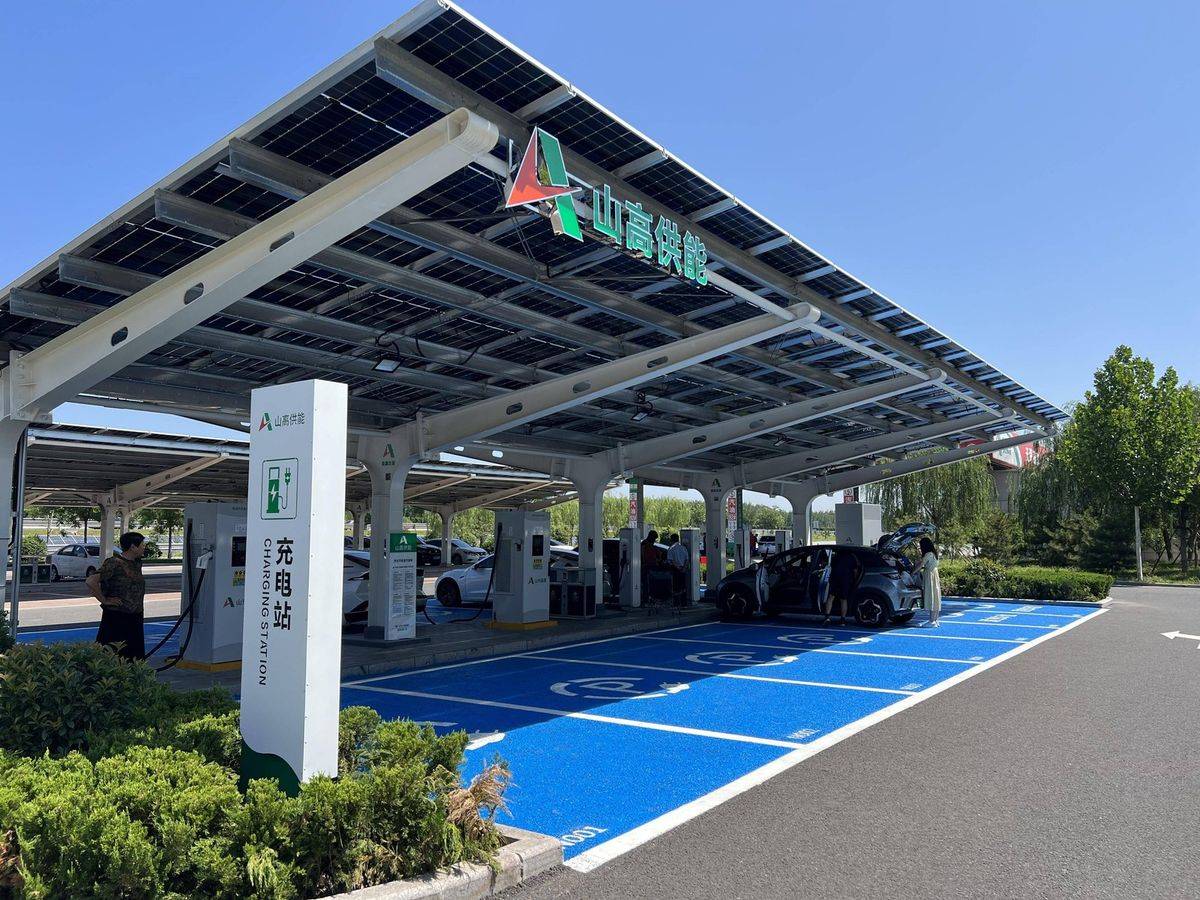
所以从落地角度讲,想在海外做成全球性畅销车,目前的必要条件其实是充电桩——一个不那么依赖政府大规模审批、能靠标准和商业模式铺开的方案。
这也是为什么在东南亚,中国走得更顺。小鹏在新加坡、马来西亚、泰国接入了超过3800个充电桩,比亚迪泰国经销商网点全部配了国标快充桩。
泰国公共快充里,中国标准占比已经超过60%,配套一起走的结果是——中国品牌纯电车在泰国市占率超过80%。
充电桩这种东西是用十年以上的基础设施,标准一旦定下来,后面的车型、售后、软件都得围着这套体系转,消费者也就从"可以选"变成"默认选"。
下一步要抢的是标准
现在欧盟发起反补贴调查,美国加高关税,土耳其、巴西提高整车进口门槛,只靠整车出口的路越来越窄。所以中国车企的思路也在变——海外组装、国内供核心件。
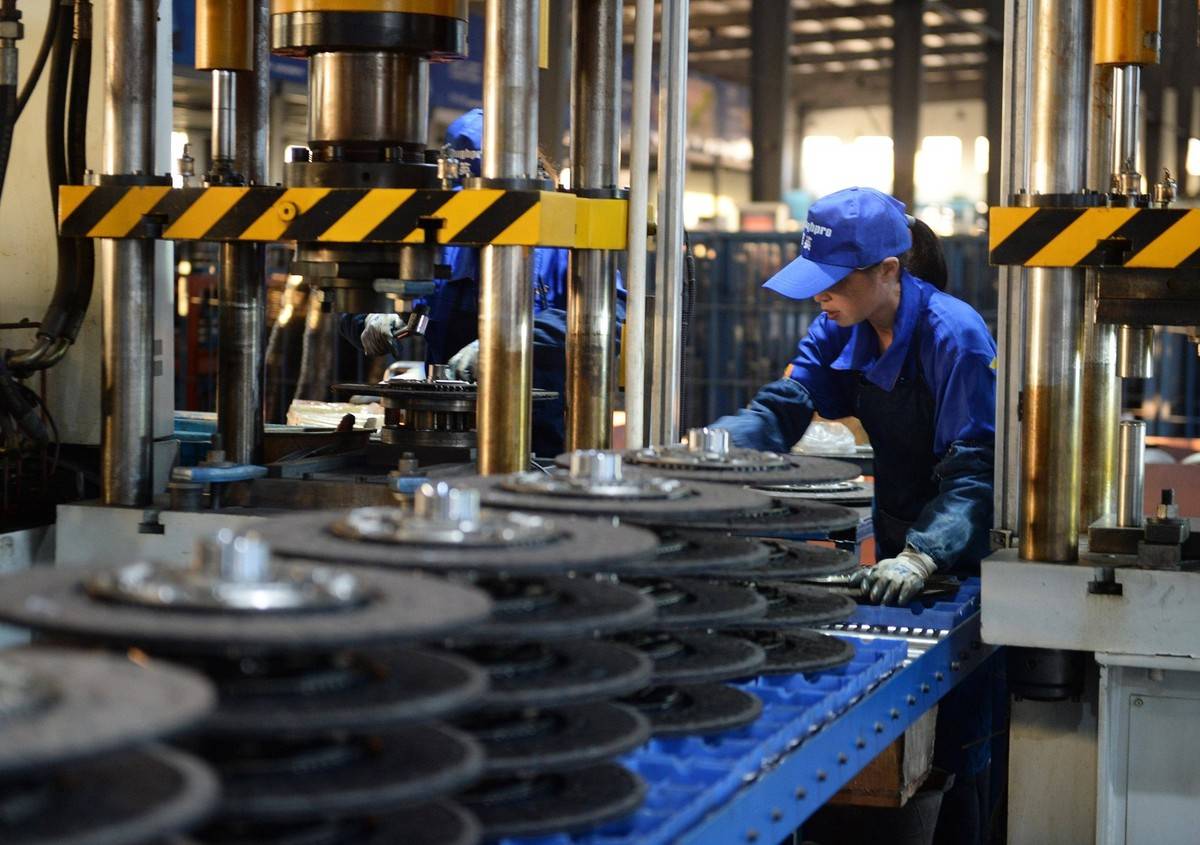
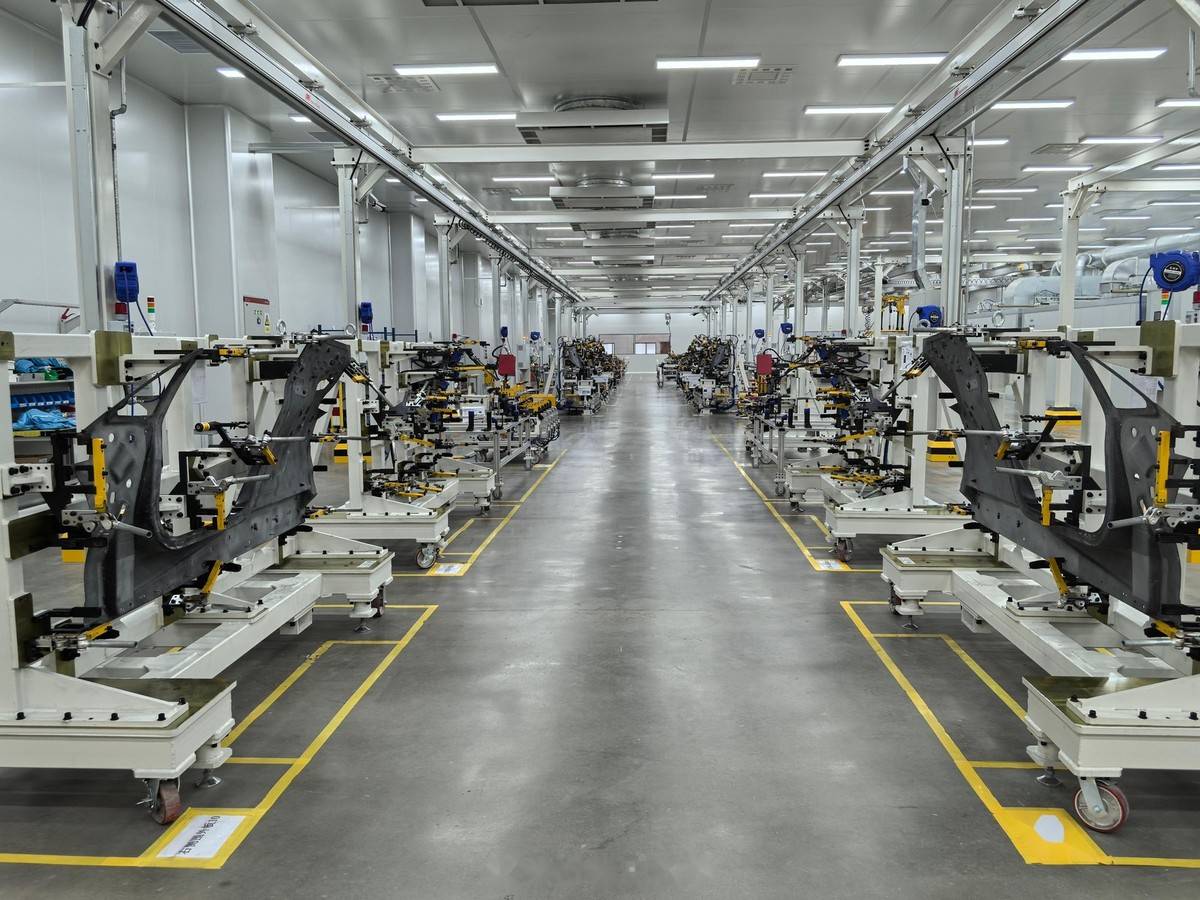
总装、涂装、焊装、部分电池包组装放到海外,但电芯、电机、电控、功率芯片、温控系统、精密模具、生产设备都留在国内。比亚迪泰国罗勇府工厂、匈牙利塞格德工厂、巴西巴伊亚州工厂都是这个套路。
更有意思的是技术授权,比亚迪的e平台和刀片电池已经给丰田、现代用,小鹏的智能驾驶方案给了大众,零跑把技术授权给Stellantis,还在西班牙生产。
当地消费者买到的可能还是熟悉的外资标,但底层技术、核心架构和供应链其实来自中国。外资每卖出一辆用中国平台的车,就得多采购一次中国的电池、电驱、芯片和软件。
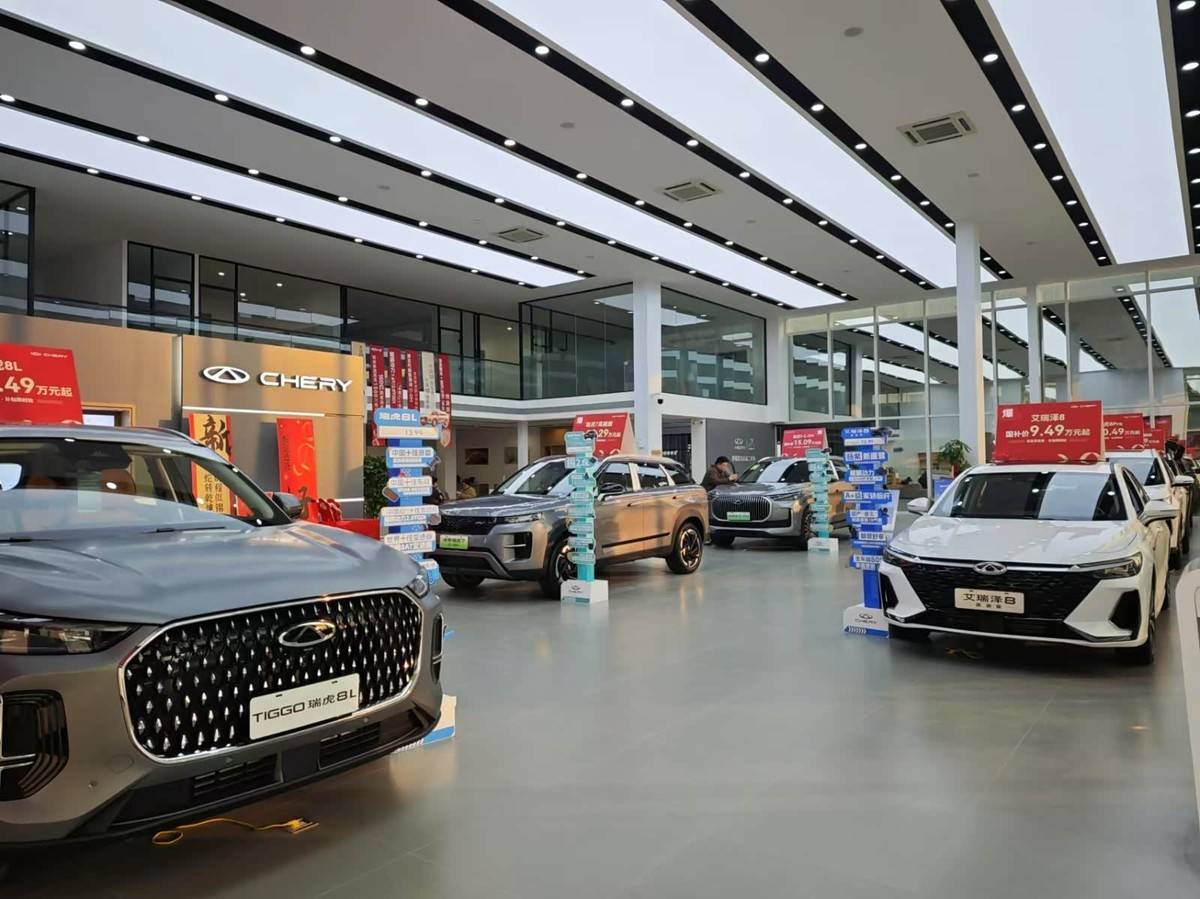
海外工厂按中国电芯规格设计产线,按中国接口采购设备,按中国软件协议做诊断和OTA——切换成本会越来越高,标准主导权就慢慢握在手里。
蔚来自己也在补课,在匈牙利建换电站组装和服务中心,把中国换电标准、电池包尺寸和云平台协议一起带进欧洲。
这不是丢掉中国标准,而是先钻进当地认证体系,再让中国参数变成当地供应链的默认参数。
中国车企出海不能简单输出内卷叙事,去欧洲卷日韩,去日韩卷欧美,甚至去东南亚卷自己。
世界很大,可打的市场很多,但每个市场的玩法不一样。澳洲吃"激励相容",把利益机制铺开;欧洲拼基建耐心和标准渗透;东南亚靠充电网络绑定;新兴市场靠海外组装+核心件出口的组合拳。
从水门礼到年出口破千万,中国汽车走到今天,不是靠低价甩货,是被国内四轮淘汰赛硬生生逼出来的产品力、成本力和迭代速度。
但下一段路要走得远,得从卖车升级到卖体系——把标准、供应链、配套一起带出去,让当地市场用上就离不开。这才是真正意义上的"走出去",也是中国汽车能不能在人类汽车工业史上留下自己那一笔的关键。
-
上一篇:暂无